Tiết kiệm · Lãi suất · Số liệu FDIC tháng 10/2026
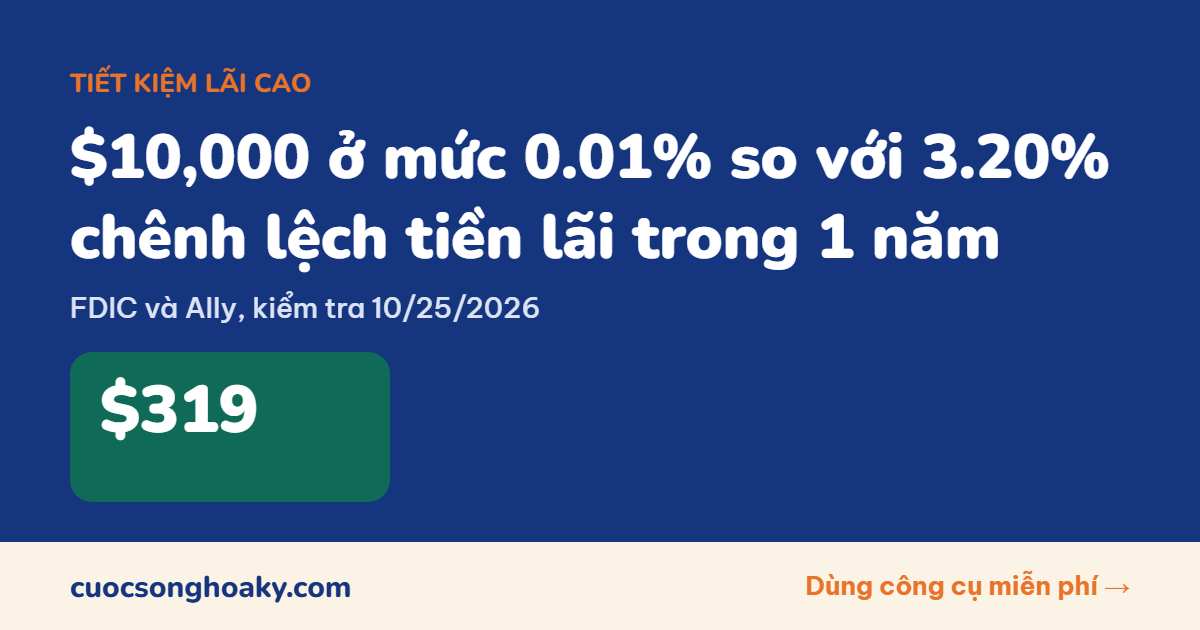
Theo Cơ quan Bảo hiểm Tiền gửi Liên bang (FDIC), lãi tiết kiệm trung bình toàn quốc tháng 10/2026 là 0.38%, và tài khoản tiết kiệm thông thường ở một số ngân hàng lớn chỉ trả 0.01%. Một số ngân hàng trực tuyến trả cao hơn nhiều; ví dụ Ally Savings ghi 3.20% ngày 10/23/2026. Với $10,000 để yên một năm, mức 0.01% cho khoảng $1.00 tiền lãi, mức 0.38% cho khoảng $38.00, còn mức 3.20% cho khoảng $320.
Công cụ dưới đây tính số tiền lãi bạn đang bỏ lỡ với số dư và lãi suất của chính bạn. Phần sau giải thích APY, độ an toàn, giấy tờ, thuế và cách chuyển tiền không bị gián đoạn hóa đơn.
Tính tiền lãi bạn đang bỏ lỡ
Tìm chữ APY trong ứng dụng ngân hàng hoặc trên sao kê (statement). Nếu không thấy, bấm một mức mẫu ở trên.
Mặc định 3.20% là lãi Ally Savings ngày 10/23/2026, chỉ là ví dụ. Hãy nhập con số bạn thấy.
Sau 5 năm, nếu lãi suất giữ nguyên, bạn bỏ lỡ khoảng
$1,701
Riêng năm đầu: chênh lệch $319, khoảng $26.58 mỗi tháng.
Số dư bạn nhập trên $250,000. FDIC bảo hiểm mức chuẩn $250,000 cho mỗi người gửi, mỗi ngân hàng, mỗi loại sở hữu; phần vượt mức này không nằm trong mức chuẩn. Xem mục an toàn bên dưới.
Giả định lãi suất giữ nguyên và tiền lãi để lại trong tài khoản. Thực tế, lãi suất tiết kiệm thả nổi và có thể giảm.
Việc tiếp theo: kiểm tra 4 điều trước khi chuyển tiền
- Ngân hàng có bảo hiểm FDIC (credit union thì NCUA), mức chuẩn $250,000 cho mỗi người gửi, mỗi ngân hàng, mỗi loại sở hữu.
- Không phí hằng tháng.
- Không đòi số dư tối thiểu.
- Chấp nhận giấy tờ bạn có (SSN hoặc ITIN).
Tiền chi tiêu trong tháng nên để ở checking. Tiền lãi là thu nhập phải khai thuế.
APY là gì?
APY (annual percentage yield) là lãi suất thực nhận trong một năm. Theo Quy định DD về minh bạch tiết kiệm (Regulation DD, Truth in Savings), APY phản ánh tổng tiền lãi trả trên tài khoản, dựa trên lãi suất và số lần nhập lãi vào vốn trong 365 ngày. Ngân hàng phải ghi cả APY và lãi suất (interest rate) trong bản công bố tài khoản. Nếu lãi suất thả nổi, ngân hàng phải ghi rõ lãi suất và APY có thể thay đổi.
Cách đọc đơn giản: APY 3.20% nghĩa là $10,000 để yên một năm, nếu lãi suất không đổi, cho khoảng $320 tiền lãi. Khi so sánh hai tài khoản, hãy so APY với APY.
Vì sao ngân hàng lớn trả lãi thấp?
Trang này không đoán lý do kinh doanh của từng ngân hàng. Những điều kiểm chứng được là:
- Lãi suất tài khoản tiết kiệm do ngân hàng tự đặt và thả nổi. Ví dụ, trang Chase Savings ghi lãi suất thả nổi và do Chase quyết định hằng ngày.
- Mức trung bình toàn quốc của FDIC (0.38% cho tiết kiệm, 0.07% cho checking có lãi, tháng 10/2026) là trung bình có trọng số theo tiền gửi của các tổ chức có dữ liệu. Ngân hàng nào giữ nhiều tiền gửi thì ảnh hưởng nhiều đến con số này.
- Quy định DD buộc ngân hàng công bố APY để người gửi so sánh giữa các ngân hàng. Người gửi tự so sánh và tự chuyển tiền.
Với $10,000, chênh lệch giữa 0.01% và 3.20% là khoảng $319 mỗi năm, và khoảng $1,701 sau 5 năm nếu lãi suất giữ nguyên.
Tài khoản lãi cao có an toàn không?
Theo FDIC, mức bảo hiểm chuẩn là $250,000 cho mỗi người gửi, mỗi ngân hàng có bảo hiểm, cho mỗi loại sở hữu tài khoản (ownership category). Tài khoản đứng tên riêng và tài khoản chung (joint account) là hai loại sở hữu khác nhau, nên được tính riêng. FDIC cho biết từ năm 1933 đến nay chưa người gửi nào mất một xu tiền được FDIC bảo hiểm.
| FDIC bảo hiểm | FDIC không bảo hiểm |
|---|---|
| Checking, tiết kiệm (savings), tài khoản thị trường tiền tệ (money market deposit account), chứng chỉ tiền gửi (CD) | Cổ phiếu, trái phiếu, quỹ tương hỗ (mutual funds), niên kim (annuity), bảo hiểm nhân thọ, tài sản mã hóa (crypto), hộp ký gửi an toàn, tín phiếu và trái phiếu Kho bạc Mỹ, trái phiếu đô thị |
Cách kiểm tra: tìm tên ngân hàng có bảo hiểm FDIC trên trang mở tài khoản, rồi tra tên đó trong công cụ BankFind của FDIC. Tiền gửi ở credit union được Cơ quan Quản lý Credit Union Quốc gia (NCUA) bảo hiểm đến $250,000, theo NCUA.
Cần giấy tờ gì để mở tài khoản?
Theo quy định nhận diện khách hàng (Customer Identification Program) của Bộ Tài chính Mỹ, trước khi mở tài khoản, ngân hàng phải có ít nhất: họ tên, ngày sinh, địa chỉ và một mã số định danh. Với người được xem là người Mỹ (U.S. person), mã số đó là mã số thuế (taxpayer identification number), tức SSN hoặc ITIN. Với người không phải U.S. person, ngân hàng có thể nhận mã số thuế, số hộ chiếu kèm nước cấp, số thẻ người nước ngoài (alien identification card), hoặc giấy tờ chính phủ khác có ảnh.
Quy định này cho mỗi ngân hàng tự đặt quy trình theo mức rủi ro. Vì vậy, chuyện nhận ITIN hay chỉ nhận SSN khác nhau giữa các ngân hàng. Hãy kiểm tra trang mở tài khoản hoặc gọi ngân hàng trước khi nộp đơn. ITIN do Sở Thuế vụ Mỹ (IRS) cấp cho một số người không đủ điều kiện có SSN.
Tiền lãi có phải khai thuế không?
Có. Theo IRS, tiền lãi là thu nhập chịu thuế trong năm bạn có thể sử dụng khoản lãi. Nếu một ngân hàng trả bạn từ $10 tiền lãi trở lên trong năm, bạn sẽ nhận Mẫu 1099-INT (Form 1099-INT). Dù không nhận mẫu này, bạn vẫn phải khai mọi khoản lãi chịu thuế trên tờ khai thuế liên bang.
Ví dụ: $10,000 ở mức 3.20% cho khoảng $320 tiền lãi một năm, nên ngân hàng sẽ gửi 1099-INT. Số thuế phải trả tùy tổng thu nhập của gia đình. Xem thêm lịch và giấy tờ mùa thuế tại Mùa thuế 2027.
Cách chuyển tiền an toàn
- Mở tài khoản mới trước. Đừng đóng tài khoản cũ. Kiểm tra tên ngân hàng trên BankFind của FDIC.
- Liên kết (link) tài khoản checking cũ vào tài khoản mới bằng số tài khoản và số định tuyến (routing number).
- Chuyển tiền bằng ACH (chuyển khoản điện tử giữa hai ngân hàng). Chuyển thử một khoản nhỏ trước, thấy tiền vào rồi mới chuyển phần còn lại.
- Giữ đủ tiền trong checking cho hóa đơn, tiền nhà và các khoản tự động trừ (autopay) trong tháng.
- Biết giới hạn rút tiền. Ngày 4/24/2020, Cục Dự trữ Liên bang (Federal Reserve) công bố bỏ giới hạn 6 lần chuyển mỗi tháng khỏi Quy định D (Regulation D) và cho phép ngân hàng ngừng áp dụng giới hạn này. Một số ngân hàng vẫn đặt giới hạn riêng; ví dụ, Ally giới hạn một số loại rút và chuyển tiền ở mức tổng cộng 10 lần mỗi kỳ sao kê.
Lưu ý lừa đảo: theo Ủy ban Thương mại Liên bang (FTC), đừng tin bất kỳ ai nói bạn phải chuyển tiền gấp để “bảo vệ” tiền. Người nói như vậy là kẻ lừa đảo. Chỉ tự chuyển tiền giữa các tài khoản do chính bạn mở.
Câu hỏi thường gặp
Tài khoản tiết kiệm lãi cao (high-yield savings account) là gì?
Đó là tài khoản tiết kiệm trả APY cao hơn nhiều so với mức trung bình toàn quốc 0.38% (FDIC, tháng 10/2026). Nếu mở ở ngân hàng có bảo hiểm FDIC, tiền gửi được bảo hiểm như tài khoản tiết kiệm thông thường.
Lãi suất 3.20% có được giữ nguyên không?
Không chắc. Ally ghi rõ lãi suất thả nổi và có thể thay đổi sau khi mở tài khoản. Quy định DD buộc ngân hàng nói rõ điều này với tài khoản lãi thả nổi. Hãy kiểm tra lại APY vài tháng một lần.
Gửi trên $250,000 thì sao?
Theo FDIC, mức chuẩn tính theo từng người gửi, từng ngân hàng, từng loại sở hữu. Phần vượt $250,000 trong cùng một loại sở hữu ở cùng một ngân hàng không nằm trong mức chuẩn. Liên hệ FDIC qua số 1-877-275-3342 nếu cần tính cho trường hợp của bạn.
Đang nhận SSI, có nên chuyển tiền sang tài khoản lãi cao?
Theo Sở An sinh Xã hội (SSA), tiền lãi phát sinh từ tài sản tính vào giới hạn (countable resources) không bị tính là thu nhập SSI. Nhưng tiền trong ngân hàng vẫn là tài sản, và giới hạn tài sản SSI là $2,000 cho một người, $3,000 cho vợ chồng. Chuyển tiền sang ngân hàng khác không làm thay đổi tổng tài sản, nhưng tiền lãi để lại trong tài khoản làm số dư tăng dần, nên cần theo dõi giới hạn này. Xem thêm tại SSI và An sinh Xã hội 2027.
Không có SSN, chỉ có ITIN, có mở được không?
Tùy ngân hàng. Quy định liên bang cho phép ngân hàng nhận mã số thuế, và ITIN là một loại mã số thuế, nhưng mỗi ngân hàng tự đặt quy trình. Hãy hỏi thẳng “Do you accept ITIN to open a savings account?” trước khi nộp đơn.
Tiền lãi dưới $10 có phải khai thuế không?
Có. Ngưỡng $10 chỉ quyết định ngân hàng có gửi Mẫu 1099-INT hay không. Theo IRS, bạn vẫn phải khai mọi khoản lãi chịu thuế, kể cả khi không nhận 1099-INT.
Tài khoản money market khác gì quỹ money market?
Tài khoản thị trường tiền tệ (money market deposit account) ở ngân hàng được FDIC bảo hiểm. Quỹ tương hỗ (mutual funds) thì không, theo FDIC. Khi thấy chữ “money market”, hãy hỏi đó là tài khoản tiền gửi (deposit account) hay quỹ (fund).
Đây là thông tin giáo dục, không phải tư vấn thuế/pháp lý. Hãy tham khảo chuyên gia cho tình huống của bạn.
Số liệu kiểm tra ngày 10/25/2026.
Nguồn
- FDIC qua FRED: lãi tiết kiệm trung bình toàn quốc tháng 10/2026, 0.38% (cập nhật 10/19/2026)
- FDIC qua FRED: lãi checking có lãi trung bình toàn quốc tháng 10/2026, 0.07%
- Ally Bank: Online Savings 3.20% ngày 10/23/2026; Chase Savings và Wells Fargo Way2Save 0.01% theo bảng MyBankTracker trên trang này (10/20/2026, California, số dư $5,000); giới hạn 10 lần mỗi kỳ sao kê
- Chase: lãi Chase Savings thả nổi, do ngân hàng quyết định hằng ngày
- FDIC: mức bảo hiểm chuẩn $250,000; FDIC: những gì được và không được bảo hiểm; FDIC: sản phẩm tiền gửi được bảo hiểm
- NCUA: bảo hiểm tiền gửi credit union
- 12 CFR 1030.2 (Regulation DD): định nghĩa APY; 12 CFR 1030.4: công bố lãi thả nổi
- 31 CFR 1020.220: quy định nhận diện khách hàng; IRS: mã số thuế, ITIN
- IRS Topic 403: tiền lãi; IRS: Mẫu 1099-INT
- Federal Reserve, 4/24/2020: bỏ giới hạn 6 lần chuyển mỗi tháng (Regulation D)
- SSA: tài sản tính cho SSI; SSA: thu nhập không tính cho SSI
- FTC: lừa đảo mạo danh