Lãi kép (compound interest) là tiền lãi sinh ra trên cả tiền gốc lẫn tiền lãi của những kỳ trước. Những năm đầu, phần lãi nhỏ đến mức khó nhận ra. Sau 20–30 năm, phần lãi thường lớn hơn toàn bộ số tiền bạn đã bỏ vào.
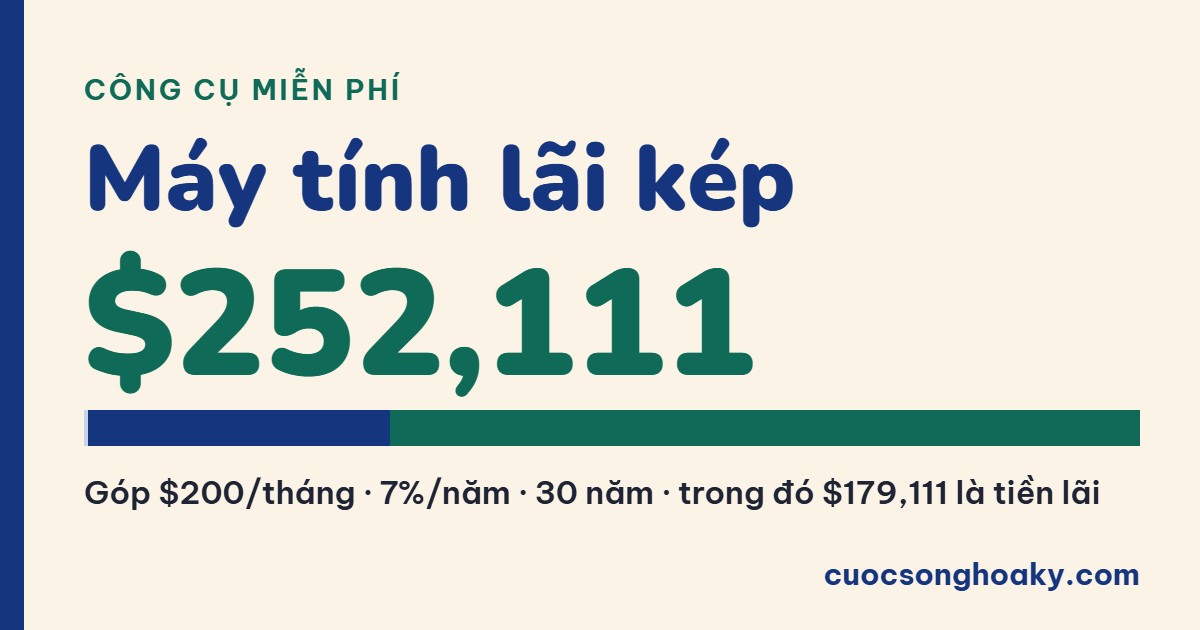
Ví dụ mặc định trong công cụ: bắt đầu với $1,000, góp thêm $200 mỗi tháng, lãi 7% mỗi năm (con số giả định, bạn tự đổi), ghép lãi hàng tháng. Sau 30 năm, tài khoản có khoảng $252,000. Trong đó bạn chỉ bỏ vào $73,000; hơn $179,000 còn lại là tiền lãi.
Công cụ bên dưới vẽ lại từng năm, đánh dấu năm tiền lãi vượt tiền bạn góp, và tính bạn mất bao nhiêu nếu bắt đầu trễ 1, 5 hay 10 năm. Mọi con số chạy ngay trên điện thoại của bạn, không gửi đi đâu.
Máy tính lãi kép
Nhập số tiền, lãi suất và số năm. Công cụ vẽ lại từng tháng tiền lớn lên ra sao, và cho biết năm nào tiền lãi bắt đầu kiếm nhiều hơn chính bạn.
Số liệu của bạn
Tùy chọn thêm
Tiền lớn lên theo từng năm
Chạm hoặc rê chuột lên biểu đồ để xem từng năm.
Cột mốc đáng nhớ
Chờ đợi tốn bao nhiêu?
Công thức bên trong
Tiền góp thêm được cộng vào và tính lãi từng tháng, nên công cụ chạy 12 bước mỗi năm thay vì dùng một công thức.
Bảng theo năm
| Năm | Tuổi | Bạn bỏ vào (lũy kế) | Lãi trong năm | Lãi lũy kế | Số dư |
|---|
Tiền lãi chỉ sinh ra khi tiền nằm đúng chỗ
Ba nơi người Việt ở Mỹ thường để tiền nằm không:
Nguồn: IRS, giới hạn 401(k) $24,500 và IRA $7,500 năm 2026 (IR-2025-111). FDIC, lãi suất tiết kiệm trung bình toàn quốc 0.38%, tháng 10/2026 (FRED SNDR). Ally Bank Savings 3.20% APY, xem ngày 10/23/2026. Lãi suất 7% trong ví dụ mặc định là con số giả định để bạn tự đổi, không phải dự báo hay cam kết. Cập nhật 10/25/2026.
Đây là thông tin giáo dục, không phải tư vấn thuế, pháp lý hay đầu tư. Kết quả là ví dụ minh họa theo số bạn nhập, không phải lợi nhuận được bảo đảm. Hãy tham khảo chuyên gia cho tình huống của bạn.
Câu hỏi thường gặp
Lãi suất 7% lấy từ đâu?
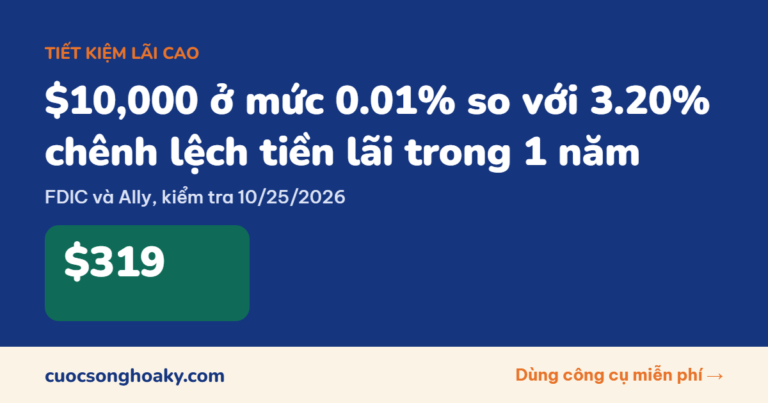
Đó là con số giả định để bạn có điểm bắt đầu, không phải dự báo. Tiết kiệm thường ở các ngân hàng lớn trả khoảng 0.01% đến 0.38% (mức trung bình toàn quốc theo FDIC, tháng 10/2026). Tiết kiệm lãi cao (high-yield savings) trả khoảng 3% đến 4% vào tháng 10/2026. Thị trường chứng khoán Mỹ lên xuống theo từng năm và không ai bảo đảm con số nào. Hãy thử nhiều mức lãi để thấy khoảng cách.
Ghép lãi hàng ngày, hàng tháng hay hàng năm khác nhau bao nhiêu?
Ít hơn nhiều người nghĩ. $10,000 ở 5% mỗi năm trong 10 năm: ghép hàng năm cho $16,289, ghép hàng tháng $16,470, ghép hàng ngày $16,487. Số năm và lãi suất mới là hai yếu tố quyết định.
Lạm phát có ăn mất tiền lãi không?
Có. Ở mục “Tùy chọn thêm”, nhập mức lạm phát (ví dụ 3%) để thấy số dư theo sức mua hôm nay. Tiền để trong tài khoản 0.01% thực chất mất giá mỗi năm.
Nên dùng công cụ này cho tài khoản nào?
401(k), IRA, Roth IRA, Trump Account cho con, tiết kiệm lãi cao. Hoặc tính ngược: nợ thẻ tín dụng ở mức lãi khoảng 22% (Fed G.19) cũng ghép lãi y như vậy, nhưng theo chiều ngược lại.
Xem thêm: máy tính 401(k) và thứ tự 6 bước cho đồng tiền
Đây là thông tin giáo dục, không phải tư vấn thuế, pháp lý hay đầu tư. Hãy tham khảo chuyên gia cho tình huống của bạn.