Giá bảo hiểm nhà ở Texas tăng 21.1% trong năm 2023 và thêm 18.7% trong năm 2024, theo Sở Bảo hiểm Texas (Texas Department of Insurance, TDI). Mức phí trung bình một hợp đồng nhà năm 2025 là $3,489. Nhưng trả nhiều hơn không có nghĩa là được bảo vệ nhiều hơn. Nhiều hợp đồng có những khoảng trống mà chủ nhà chỉ phát hiện khi có chuyện: mái bị mưa đá, xe bị đâm, nước tràn vào nhà. Bài này chỉ ra 7 lỗ hổng thường gặp nhất, con số thật của từng lỗ hổng, và một công cụ để bạn tự kiểm tra trong 2 phút.
Bảo hiểm nhà và xe của bạn hở ở đâu?
Trả lời theo giấy tờ bảo hiểm đang có. Công cụ so số của bạn với mức bồi thường trung bình và quy định tiểu bang, rồi chỉ ra khoản nào bạn sẽ tự trả. Không cần tên, không cần email.
Số liệu nằm trên trang khai báo (declarations page) hoặc thẻ bảo hiểm (ID card). Không biết thì chọn “Không biết”, công cụ vẫn chạy.
Vì sao khấu trừ phần trăm làm nhiều chủ nhà bất ngờ
Lỗ hổng 1: Mức trách nhiệm xe tối thiểu, chỉ hơn một vụ thương tích trung bình $1,722
Texas bắt buộc mức trách nhiệm (liability) tối thiểu 30/60/25: $30,000 cho thương tích mỗi người, $60,000 cho thương tích mỗi tai nạn, $25,000 cho thiệt hại tài sản, theo hướng dẫn bảo hiểm xe của TDI. Nhiều người mua đúng mức này vì phí rẻ nhất.
Vấn đề nằm ở con số bên kia: khoản bồi thường thương tích trung bình một vụ năm 2024 là $28,278, theo ISO (Verisk), do Viện Thông tin Bảo hiểm (Insurance Information Institute) công bố. Mức tối thiểu chỉ cao hơn con số trung bình $1,722. Một vụ nặng hơn trung bình, phần vượt là tiền của bạn. TDI nói thẳng trong hướng dẫn: mức tối thiểu có thể không đủ nếu bạn gây tai nạn nhiều xe hoặc xe người kia hư hoàn toàn.
Người ở California: mức tối thiểu từ 1/1/2025 là 30/60/15, theo Sở Bảo hiểm California (Bulletin 2023-1). Phần thiệt hại tài sản $15,000 còn thấp hơn Texas.
Lỗ hổng 2: Không có bảo hiểm người lái không bảo hiểm (UM/UIM)
Ở Texas, 14.5% người lái xe không có bảo hiểm, theo Insurance Research Council (số liệu 2023, dẫn tại III). California 20.4%, Georgia 19.0%, Florida 20.6%, Washington 19.1%, Virginia 12.9%. Nói cách khác, cứ 7 xe trên đường Texas thì có 1 xe không có bảo hiểm.
Nếu một người như vậy đâm bạn, ai trả tiền sửa xe và viện phí của bạn? Bảo hiểm UM/UIM (uninsured/underinsured motorist) trả phần đó. Theo TDI, hãng bảo hiểm ở Texas phải chào bán UM/UIM; muốn bỏ, bạn phải từ chối bằng văn bản. Nhiều người đã ký bỏ lúc mua để giảm phí mà không nhớ. Tương tự với PIP (bảo hiểm thương tích cá nhân): mọi hợp đồng ở Texas mặc định có PIP, chỉ mất khi bạn từ chối bằng văn bản.
Lỗ hổng 3: Xe còn nợ nhưng không có bảo hiểm GAP
Xe mới mua trả góp thường mất giá nhanh hơn số nợ giảm. Nếu xe hư hoàn toàn, hãng trả theo giá thị trường, còn bạn vẫn nợ ngân hàng phần còn lại. TDI cho biết đại lý xe và ngân hàng thường bán bảo hiểm GAP (guaranteed auto protection) cho khoảng chênh này. Ví dụ bạn nợ $22,000, xe chỉ bán được $15,000: không có GAP, bạn tự trả $7,000 cho một chiếc xe không còn.
Cũng theo TDI, nếu xe còn nợ mà bạn bỏ collision và comprehensive, ngân hàng có thể tự mua bảo hiểm thay bạn (lender-placed) và cộng vào khoản vay. Loại này đắt và chỉ bảo vệ ngân hàng.
Lỗ hổng 4: Tiền bảo hiểm nhà thấp hơn chi phí xây lại
Số tiền bảo hiểm cho căn nhà (Coverage A) phải đủ để xây lại, không phải giá bán. Giá xây đã tăng mạnh: số tiền bảo hiểm trung bình một căn nhà ở Texas từ $252,000 (2016) lên $432,800 (2025), theo TDI. Hợp đồng mua từ vài năm trước, nếu không cập nhật, có thể thấp hơn chi phí xây lại hiện nay.
TDI cho biết đa số hãng yêu cầu bảo hiểm ít nhất 80% chi phí xây lại. Nếu nhà cháy rụi, hãng trả tối đa Coverage A; phần còn lại bạn tự trả. Khoản bồi thường cháy trung bình giai đoạn 2019–2023 là $88,170 (ISO, dẫn tại III).
Lỗ hổng 5: Khấu trừ phần trăm, con số ít người đổi ra tiền
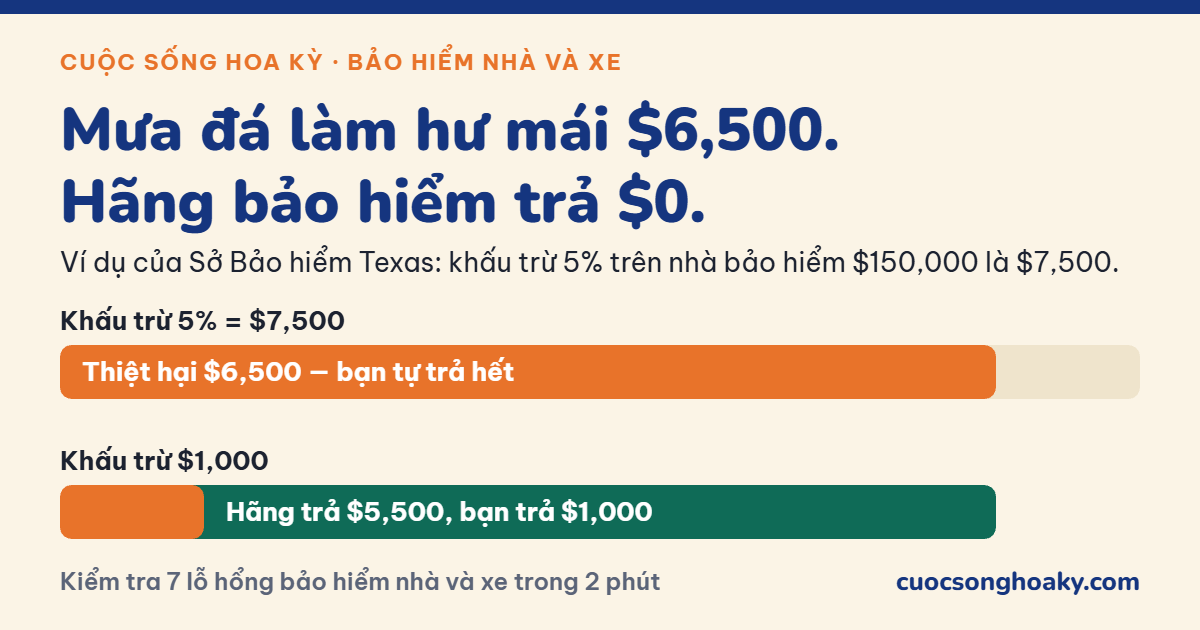
Đây là lỗ hổng gây bất ngờ nhiều nhất. Khấu trừ (deductible) gió và mưa đá ở Texas thường là phần trăm của Coverage A, không phải số tiền cố định. TDI đưa ví dụ: nhà bảo hiểm $150,000 với khấu trừ 5% là $7,500. Mưa đá làm hư mái tốn $6,500 để sửa. Hãng trả $0, vì thiệt hại thấp hơn khấu trừ.
Với số tiền bảo hiểm trung bình $432,800 ở Texas, khấu trừ 2% là $8,656 và 5% là $21,640. Khoản bồi thường gió và mưa đá trung bình chỉ $14,747 (ISO, 2019–2023). Nghĩa là với khấu trừ 5% trên một căn nhà trung bình, một vụ mưa đá trung bình bạn tự trả hết. TDI khuyên: nếu khấu trừ là phần trăm, hãy đổi ra số tiền để biết mình sẽ trả bao nhiêu.
Lỗ hổng 6: Mái nhà chuyển sang trả theo giá trị còn lại
TDI đưa ví dụ: mái $10,000, khấu trừ $2,000. Hợp đồng trả theo giá thay mới (replacement cost) trả $8,000. Hợp đồng trả theo giá trị còn lại (actual cash value, ACV) trừ hao mòn, ước còn $7,000, chỉ trả $5,000. Chênh lệch $3,000. TDI cũng lưu ý: khi mái cũ, một số hãng tự chuyển sang ACV lúc gia hạn và chỉ gửi thư thông báo. Nhiều chủ nhà không đọc thư gia hạn nên không biết.
Lỗ hổng 7: Lụt không nằm trong hợp đồng nhà
Hợp đồng nhà thông thường không trả thiệt hại do lụt, theo TDI. Bảo hiểm lụt mua riêng, qua Chương trình Bảo hiểm Lụt Quốc gia (NFIP) của FEMA hoặc hãng tư nhân. FEMA cho biết chỉ 1 inch (2.5 cm) nước vào nhà có thể gây thiệt hại khoảng $25,000. Người ở ngoài vùng lụt vẫn có thể bị ngập do mưa lớn; hãy hỏi đại lý giá bảo hiểm lụt cho địa chỉ của bạn.
Ngoài 7 lỗ hổng trên, công cụ còn kiểm tra điều khoản cống trào ngược (TDI xếp vào nhóm mua thêm, hợp đồng chuẩn không có) và mức trách nhiệm cá nhân (khoản bồi thường trung bình $29,880, ISO).
Cách đọc trang khai báo trong 5 phút
Trang khai báo (declarations page) là 1–2 trang đầu của hợp đồng. Tìm 6 dòng sau:
- Bodily Injury Liability và Property Damage: ba số dạng 30/60/25.
- Uninsured/Underinsured Motorist: có hay không, mức bao nhiêu.
- Personal Injury Protection (PIP): có hay không (Texas).
- Collision và Comprehensive: có kèm khấu trừ là có.
- Coverage A – Dwelling và Wind/Hail Deductible: số tiền hoặc phần trăm.
- Roof: tìm chữ “actual cash value” hoặc “replacement cost”.
Có 6 dòng này, bạn chạy công cụ phía trên và nhận danh sách lỗ hổng xếp theo mức nghiêm trọng, mỗi lỗ hổng kèm nguồn.
12 câu hỏi nên hỏi đại lý
Mang danh sách này đến đại lý bảo hiểm có giấy phép. CSHK không bán bảo hiểm, không báo giá và không khuyên chọn hãng nào.
- Mức trách nhiệm thương tích và tài sản của tôi là bao nhiêu? Nâng lên 100/300/100 thêm bao nhiêu mỗi tháng?
- Tôi có UM/UIM không, mức bao nhiêu? Nếu không có, ai đã ký từ chối và khi nào?
- Tôi có PIP không?
- Xe còn nợ: hợp đồng vay đã có GAP chưa? Nếu chưa, mua qua hãng bảo hiểm giá bao nhiêu?
- Khấu trừ collision và comprehensive là bao nhiêu? Tăng lên $1,000 thì phí giảm bao nhiêu?
- Coverage A dựa trên ước tính xây lại năm nào? Có cập nhật theo giá xây hiện nay không?
- Khấu trừ gió và mưa đá là số tiền hay phần trăm? Đổi ra là bao nhiêu đô la?
- Mái nhà trả theo replacement cost hay actual cash value?
- Hợp đồng loại trừ những gì? Thêm điều khoản cống trào ngược giá bao nhiêu?
- Mức trách nhiệm cá nhân là bao nhiêu? Umbrella $1 triệu thêm bao nhiêu mỗi năm?
- Tôi còn giảm giá nào chưa dùng?
- Nếu đổi hãng, có phí hủy không, tiền phí còn lại hoàn thế nào?
Câu hỏi thường gặp
Bảo hiểm xe ở Texas bắt buộc bao nhiêu?
Tối thiểu 30/60/25: $30,000 thương tích mỗi người, $60,000 mỗi tai nạn, $25,000 thiệt hại tài sản (TDI). Đây là mức tối thiểu để hợp pháp, không phải mức đủ.
Full coverage là gì?
Cách gọi thông thường cho hợp đồng có liability cộng thêm collision (xe bạn hư do va chạm) và comprehensive (trộm, cháy, ngập, mưa đá). Theo TDI, ngân hàng cho vay mua xe yêu cầu hai loại này.
Bảo hiểm nhà có trả thiệt hại do lụt không?
Không. Hợp đồng nhà thông thường không trả lụt; phải mua bảo hiểm lụt riêng (TDI).
Khấu trừ 2% là bao nhiêu tiền?
2% của số tiền bảo hiểm căn nhà (Coverage A). Nhà bảo hiểm $400,000 thì khấu trừ 2% là $8,000 mỗi vụ gió hoặc mưa đá.
Vì sao bảo hiểm nhà ở Texas tăng giá?
TDI ghi nhận thiệt hại được bảo hiểm ở Texas đạt $10.2 tỷ năm 2024, trong đó mưa đá chiếm khoảng $4.9 tỷ. Giá tăng theo thiệt hại: 21.1% năm 2023, 18.7% năm 2024, 4.3% năm 2025 (TDI, 1/22/2026).
UM/UIM có bắt buộc không?
Không bắt buộc mua, nhưng ở Texas hãng bắt buộc phải chào bán và bạn chỉ bỏ được bằng văn bản (TDI).
Bước kế tiếp: chạy công cụ phía trên, chép kết quả gửi người thân cùng kiểm tra, và nhận bản 12 câu hỏi qua email để mang đi hỏi đại lý.
Đây là thông tin giáo dục, không phải tư vấn bảo hiểm, thuế hay pháp lý. Mức bồi thường trung bình là số bình quân toàn quốc; vụ của bạn có thể cao hoặc thấp hơn. Hãy tham khảo đại lý có giấy phép cho tình huống của bạn.
Nguồn: TDI, Hướng dẫn bảo hiểm xe · TDI, Hướng dẫn bảo hiểm nhà · TDI, Khấu trừ · TDI, Mái nhà · TDI, UM/UIM · TDI, Tổng quan thị trường bảo hiểm nhà Texas · TDI, Thay đổi phí bảo hiểm xe và nhà · III, Auto insurance · III, Homeowners and renters insurance · III, Uninsured motorists · Insurance Research Council · FEMA/NFIP · California Department of Insurance, Bulletin 2023-1. Số liệu kiểm tra ngày 10/29/2026.