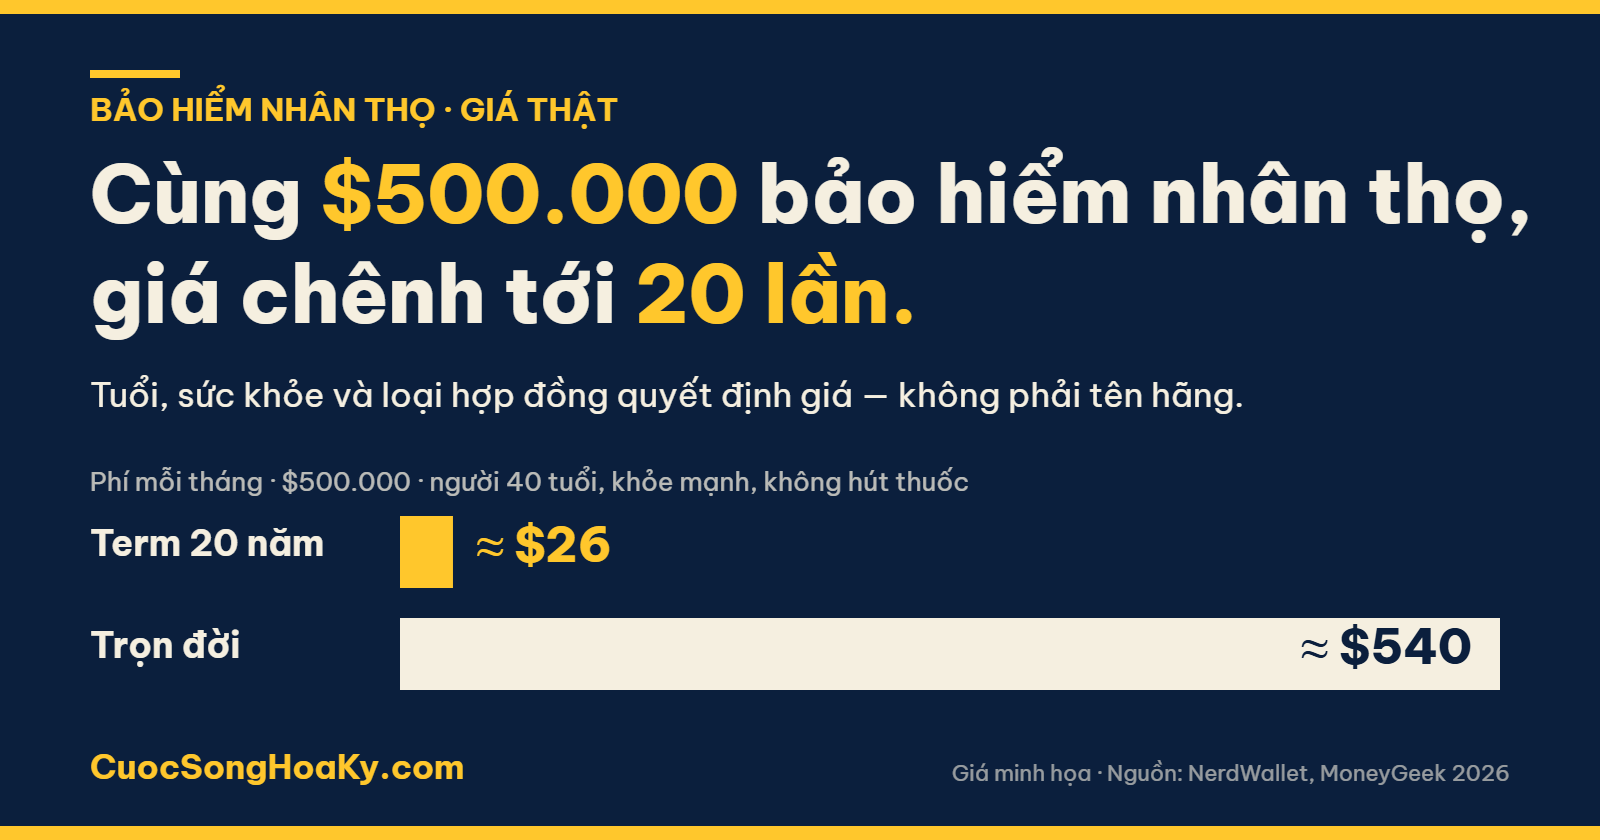
Tóm tắt 30 giây: Một hợp đồng bảo hiểm nhân thọ $500.000 loại có kỳ hạn (term) cho người 40 tuổi, khỏe mạnh, không hút thuốc có giá trung bình khoảng $26/tháng. Cùng số tiền đó, loại trọn đời (whole / universal) khoảng $450–570/tháng. Giá không do “hãng uy tín” quyết định — nó do tuổi, sức khỏe và loại hợp đồng quyết định. Gần một nửa người lớn ở Mỹ không có bảo hiểm nhân thọ nào, và lý do số một theo khảo sát LIMRA 2026: họ đoán giá cao gấp nhiều lần thực tế. Bài này cho bạn bảng giá theo tuổi, cơ chế đằng sau con số, dòng tiền phía sau lời chào mời, và 4 bước kiểm tra 10 phút.
Giá bảo hiểm nhân thọ được tính như thế nào?
Công ty bảo hiểm không “đoán” giá. Họ dùng bảng tử vong (mortality tables) — thống kê xác suất một người ở tuổi X qua đời trong năm tới — rồi cộng chi phí vận hành, hoa hồng và lợi nhuận. Ba biến số lớn nhất:
- Tuổi lúc mua. Mỗi năm bạn chờ, giá tăng khoảng 5–10%. Từ 40 lên 50 tuổi, phí term tăng gấp ~2,5 lần. Giá được khóa ở tuổi lúc ký cho suốt kỳ hạn — nên “mua sớm” không phải lời khuyên bán hàng, nó là toán.
- Sức khỏe và lối sống. Hãng xếp bạn vào hạng (super preferred → preferred → standard → substandard). Hút thuốc: trả gấp 2–3,5 lần. Cao huyết áp, tiểu đường, BMI cao: lên hạng đắt hơn hoặc bị từ chối.
- Loại hợp đồng. Đây là biến số lớn nhất mà ít người Việt được giải thích rõ — xem phần dưới.
Bảng giá minh họa theo tuổi — $500.000, kỳ hạn 20 năm
Giá trung bình của 3 mức thấp nhất trên thị trường, người khỏe mạnh, không hút thuốc, hạng preferred (nguồn: NerdWallet / LifeStein, dữ liệu 1/8/2026). Quy ra tháng, làm tròn.
| Tuổi lúc mua | Nam — term 20 năm | Nữ — term 20 năm | Nam hút thuốc |
|---|---|---|---|
| 30 | ~$18/tháng | ~$15/tháng | ~$62/tháng |
| 40 | ~$27/tháng | ~$23/tháng | ~$124/tháng |
| 50 | ~$68/tháng | ~$53/tháng | ~$250+/tháng |
| 60 | ~$194/tháng | ~$137/tháng | ~$600+/tháng |
Cùng $500.000, loại trọn đời (whole life): nam 40 tuổi khoảng $460–574/tháng, nữ khoảng $540 (NerdWallet; MoneyGeek 2026). Universal life khoảng $336/tháng. Nghĩa là cùng một số tiền để lại cho gia đình, chênh lệch giá có thể lên tới 20 lần — và phần chênh đó không phải “bảo vệ nhiều hơn”.
Hai loại hợp đồng — hai công cụ, hai mục đích, hai mức giá
| Term (có kỳ hạn) | Trọn đời (Whole / Universal / Indexed) | |
|---|---|---|
| Bảo vệ trong | 10, 15, 20 hoặc 30 năm. Hết hạn → hết bảo hiểm (hoặc gia hạn với giá theo tuổi mới). | Suốt đời, miễn là còn đóng phí. |
| Phí gồm | Chỉ chi phí bảo hiểm thuần. | Chi phí bảo hiểm + phần tích lũy (cash value) + phí quản lý + hoa hồng cao hơn. |
| Cash value | Không có. Hết hạn không nhận lại gì. | Có, nhưng theo NerdWallet thường gần như bằng 0 trong 1–2 năm đầu vì hoa hồng và chi phí phát hành. |
| Thường dùng khi | Cần số tiền bảo vệ lớn trong giai đoạn con nhỏ, còn nợ nhà, còn đi làm. | Có nhu cầu bảo vệ vĩnh viễn, để lại di sản, kế hoạch thuế/di sản phức tạp, đã tối đa các kênh hưu trí khác. |
| Rủi ro hay gặp | Hết hạn đúng lúc sức khỏe xấu đi, mua mới đắt hơn. | Phí quá nặng → bỏ ngang sau vài năm → mất gần hết tiền đã đóng (surrender charge). |
Không loại nào “đúng” cho mọi người. Vấn đề của cộng đồng mình không phải chọn sai loại — mà là ký mà không biết mình đang trả cho cái gì, hoặc thấy báo giá $400/tháng rồi kết luận “bảo hiểm quá đắt, thôi khỏi”.
Dòng tiền phía sau lời chào mời
Người bán bảo hiểm sống bằng hoa hồng, tính theo phần trăm phí bạn đóng. Theo NerdWallet (2026), hoa hồng năm đầu thường ở mức 60–80% phí năm đầu, các năm sau giảm còn vài phần trăm; hợp đồng trọn đời thường được trả tỷ lệ cao hơn hợp đồng term. Năm 2024, các hãng bảo hiểm nhân thọ Mỹ trả tổng cộng khoảng $63 tỷ tiền hoa hồng (ACLI Fact Book 2025, dẫn theo NerdWallet).
Làm phép tính đơn giản: hợp đồng term $26/tháng = $312/năm → hoa hồng năm đầu khoảng $190–250. Hợp đồng trọn đời $500/tháng = $6.000/năm → hoa hồng năm đầu khoảng $3.600–4.800, gấp 15–20 lần. Đây không phải lời buộc tội — đó là cách hệ thống được thiết kế. Nhưng nó giải thích vì sao, khi một người quen ở tiệm nail hay nhà thờ “tư vấn”, loại bạn được nghe nhiều nhất thường là loại đắt nhất, và vì sao câu “vừa bảo vệ vừa đầu tư, vừa rút tiền được” được lặp lại nhiều như vậy.
Hệ quả cho bạn: người tư vấn có động cơ tài chính riêng. Trách nhiệm hiểu hợp đồng là của bạn, không của họ. Ở nhiều tiểu bang, bạn có quyền hỏi thẳng: “Anh/chị nhận hoa hồng bao nhiêu từ hợp đồng này?”
Cái giá của việc chờ — và của việc không có gì
- Chờ 10 năm: nam 30 → 40 tuổi, phí term $500.000 tăng từ ~$18 lên ~$27/tháng; 40 → 50 tuổi tăng lên ~$68/tháng. Nhưng con số thật sự đắt là sức khỏe: một chẩn đoán mới trong 10 năm đó có thể đẩy bạn sang hạng substandard hoặc bị từ chối hoàn toàn.
- Không có gì: theo LIMRA (Insurance Barometer 2022), 4 trong 10 gia đình Mỹ sẽ gặp khó khăn tài chính trong vòng 6 tháng nếu trụ cột qua đời; 1 trong 5 chỉ trụ được 1 tháng.
- Phép tính minh họa: gia đình 2 con, còn nợ nhà $250.000. Brookings (2022) ước tính nuôi một đứa trẻ tới 17 tuổi tốn khoảng $310.605. Hai con + nợ nhà ≈ $871.000 — chưa tính thu nhập mất đi, tang lễ, nợ xe, nợ thẻ. Đó là lỗ hổng mà một tờ giấy $26/tháng được sinh ra để bịt.
- Bảo hiểm “miễn phí” ở hãng không đủ: group life thường chỉ bằng 1–2 năm lương và mất khi nghỉ việc, bị layoff hoặc nghỉ bệnh dài — đúng lúc gia đình cần nhất.
Cần bao nhiêu? Hai cách tính nhanh
Cách 1 — nhân thu nhập: mức tham khảo phổ biến trong ngành là 10–12 lần thu nhập năm. Lương $50.000 → $500.000–600.000. Có con đi học: nhiều chuyên gia cộng thêm ~$100.000/con cho đại học. Cách này nhanh nhưng bỏ qua tài sản đã có và bảo hiểm đã có.
Cách 2 — DIME (Debt, Income, Mortgage, Education): cộng (a) tổng nợ không mất đi khi bạn mất (xe, thẻ, student loan), (b) thu nhập năm × số năm gia đình cần được thay thế, (c) số nợ nhà còn lại, (d) tiền học cho con. Trừ đi tiết kiệm, quỹ học, và bảo hiểm đang có (kể cả group life ở hãng). Số còn lại là lỗ hổng cần bịt.
Người ở nhà nuôi con không có lương cũng cần được tính: nếu người đó mất, gia đình phải trả tiền cho việc giữ trẻ, đưa đón, nấu ăn mà trước đây là miễn phí.
4 bước kiểm tra — 10 phút, miễn phí
Bước 1 — Gom tất cả hợp đồng đang có
Hợp đồng cá nhân (giấy hoặc tài khoản online của hãng) và giấy benefits của hãng đang làm (mục “Life Insurance” / “Group Term Life” / “AD&D”). Nhiều người có 1–2 hợp đồng cũ do người quen bán mà không nhớ chi tiết.
Bước 2 — Ghi ra 5 con số của từng hợp đồng
- Loại: tìm chữ Term, Whole Life, Universal Life (UL), Indexed Universal Life (IUL), Variable trên trang đầu hợp đồng.
- Số tiền bảo hiểm (Face Amount / Death Benefit).
- Phí mỗi tháng hoặc mỗi năm — và phí đó có cố định không, hay có thể tăng.
- Kỳ hạn / ngày hết hạn (term) hoặc cash value hiện tại và surrender charge (trọn đời).
- Người thụ hưởng (beneficiary) — còn đúng không? Ly hôn, tái hôn, có thêm con mà chưa đổi là lỗi rất phổ biến, và tiền sẽ đi đúng theo tờ giấy, không theo ý bạn.
Bước 3 — So nhu cầu với cái đang có
Lấy con số từ cách 1 hoặc DIME, trừ tổng số tiền bảo hiểm đang có. Thiếu → đó là lỗ hổng. Thừa nhiều và đang trả phí nặng → cũng là tiền rò rỉ hằng tháng. Cả hai đều đáng xem lại.
Bước 4 — Nếu cần mua hoặc đổi: lấy ít nhất 3 báo giá và hỏi 5 câu
Giá cho cùng một người có thể chênh 30–50% giữa các hãng vì mỗi hãng xếp hạng sức khỏe khác nhau. Trước khi ký bất kỳ hợp đồng nào, hỏi người bán:
- Đây là term hay trọn đời? Phí có bảo đảm cố định không, trong bao lâu?
- Trong bảng minh họa (illustration), con số nào là guaranteed, con số nào chỉ là giả định (non-guaranteed)? Chỉ đọc cột guaranteed.
- Nếu tôi ngừng đóng sau 3 năm, tôi nhận lại bao nhiêu? (Câu này lật tẩy surrender charge.)
- Anh/chị có giấy phép (license) của tiểu bang không? Số bao nhiêu? — Tra miễn phí trên trang Texas Department of Insurance (tdi.texas.gov → “Agent / Company lookup”).
- Anh/chị nhận hoa hồng bao nhiêu từ hợp đồng này?
Dấu hiệu cảnh báo — và luật bảo vệ bạn
- “Vừa bảo hiểm vừa đầu tư, lãi 7–8%/năm, rút tiền không thuế”: lợi nhuận trong bảng minh họa không được bảo đảm; chi phí bên trong thường cao hơn hẳn tài khoản hưu trí thông thường. Nghe thấy câu này → hỏi câu số 2 và 3 ở trên.
- Giục hủy hợp đồng cũ để mua hợp đồng mới (gọi là replacement / twisting): bạn mất phí đã đóng, bắt đầu lại giai đoạn hoa hồng mới, và có thể bị xếp hạng sức khỏe xấu hơn. Luật bảo hiểm Texas yêu cầu người bán phải đưa mẫu khai báo thay thế hợp đồng có chữ ký của bạn. Không có mẫu đó → dừng.
- Bán qua người quen, không hợp đồng in ra, không license: mọi hợp đồng hợp pháp đều có bản in/PDF với tên hãng và số hợp đồng. Không có → không phải bảo hiểm.
- Free-look period: ở Texas, sau khi nhận hợp đồng bạn có ít nhất 10 ngày (30 ngày nếu từ 65 tuổi) để hủy và được hoàn 100% phí, không cần lý do (Texas Office of Public Insurance Counsel). Vừa ký xong mà thấy nghi → dùng quyền này ngay, bằng văn bản.
- Khiếu nại: Texas Department of Insurance, tdi.texas.gov, đường dây người tiêu dùng 1-800-252-3439. Người bán sợ nhất chữ “TDI complaint”.
Câu hỏi thường gặp
Tiền bảo hiểm trả cho gia đình có bị thuế không? Theo IRS, tiền tử tuất (death benefit) trả cho người thụ hưởng thường không tính là thu nhập chịu thuế. Phần lãi nếu hãng trả chậm, hoặc cash value rút ra vượt phí đã đóng, có thể chịu thuế.
Tôi hút thuốc / có bệnh — có mua được không? Thường vẫn được, với giá cao hơn (hút thuốc: gấp 2–3,5 lần). Bỏ thuốc 12–24 tháng, nhiều hãng cho xét lại hạng non-smoker. Một số hãng có loại no-exam (không khám), nhanh hơn nhưng đắt hơn.
Chưa có quốc tịch, chỉ có ITIN? Điều kiện khác nhau theo từng hãng; nhiều hãng nhận người có thẻ xanh hoặc visa dài hạn, một số nhận ITIN. Hỏi thẳng trước khi khám sức khỏe để khỏi mất công.
Tôi đã có hợp đồng trọn đời đóng 5 năm, có nên bỏ? Không có câu trả lời chung — bỏ ngang thường mất surrender charge, giữ thì tiếp tục phí nặng. Việc đầu tiên là hỏi hãng (không phải người bán) bảng in-force illustration hiện tại: cash value thật, surrender value thật, phí bảo hiểm thật đang bị trừ mỗi tháng. Có con số rồi mới quyết định — và nếu đổi, phải có hợp đồng mới được chấp thuận trước khi hủy cái cũ.
Hợp đồng term hết hạn thì sao? Hết bảo hiểm. Nhiều hợp đồng có quyền chuyển đổi (conversion) sang trọn đời không cần khám, nhưng theo giá tuổi mới. Đó là lý do chọn kỳ hạn đủ dài (tới khi con tự lập / trả xong nhà) ngay từ đầu quan trọng hơn chọn hãng.
Việc cần làm hôm nay (10 phút)
- Tìm mọi hợp đồng bảo hiểm nhân thọ đang có + giấy benefits của hãng. Chụp trang đầu.
- Ghi 5 con số: loại · số tiền · phí · kỳ hạn/cash value · người thụ hưởng.
- Tính nhu cầu bằng 10× thu nhập hoặc DIME. Trừ cái đang có.
- Thiếu hoặc đang trả quá nặng → lấy 3 báo giá, hỏi 5 câu, tra license trên tdi.texas.gov. Không ký trong ngày.
- Người thụ hưởng sai → gọi hãng đổi ngay. Miễn phí, 5 phút, và là việc có hậu quả lớn nhất trong danh sách này.
Bảo hiểm nhân thọ là một trong số ít chỗ trong hệ thống Mỹ mà không biết và biết sai đều tốn tiền thật: không có thì gia đình gánh lỗ hổng sáu con số; mua sai loại thì rò rỉ vài trăm đô mỗi tháng trong hàng chục năm. Cuộc Sống Hoa Kỳ sẽ tiếp tục bóc tách từng lớp: cách đọc bảng minh họa, group life ở hãng, và người thụ hưởng — tờ giấy quyết định ai nhận tiền khi bạn mất. Theo dõi tại cuocsonghoaky.com.
Bài viết mang tính giáo dục về cơ chế hệ thống, không khuyến nghị sản phẩm hay hãng bảo hiểm nào, không phải lời khuyên tài chính, thuế hay pháp lý cá nhân. Giá là trung bình thị trường mang tính minh họa, thay đổi theo hồ sơ sức khỏe, hãng và thời điểm. Nguồn: NerdWallet — Average Life Insurance Rates 2026 (dữ liệu Policygenius; bảng LifeStein 1/8/2026) và Life Insurance Agents and Commissions 2026 (ACLI Fact Book 2025); MoneyGeek — Whole Life Insurance Cost 2026; LIMRA & Life Happens — Insurance Barometer Study 2026 và 2022; Brookings Institution (2022); Texas Office of Public Insurance Counsel (free-look); Texas Department of Insurance. Cập nhật: tháng 10/2026.